Domain konstruktionsstücklisten.de kaufen?
Wir ziehen mit dem Projekt
konstruktionsstücklisten.de um.
Sind Sie am Kauf der Domain
konstruktionsstücklisten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konstruktionsstücklisten.de kaufen?
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **
Ähnliche Suchbegriffe für Kostenstellen
Top-Angebote
Produkte zum Begriff Kostenstellen:


-
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **
-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
-
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **

Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
Warum werden Gemeinkosten auf die Kostenstellen verteilt?
Gemeinkosten werden auf die Kostenstellen verteilt, um eine genauere Zuordnung der Kosten zu den verursachenden Bereichen zu ermöglichen. Dadurch wird eine bessere Kostenkontrolle und -transparenz erreicht. Zudem können die Gemeinkosten so fairer auf die verschiedenen Abteilungen oder Produkte verteilt werden, da sie oft von mehreren Bereichen gemeinsam verursacht werden. Dies ermöglicht eine realistischere Kalkulation der Kosten und eine bessere Grundlage für Entscheidungen im Unternehmen. Letztendlich trägt die Verteilung der Gemeinkosten auf die Kostenstellen dazu bei, die Wirtschaftlichkeit und Effizienz des Unternehmens zu verbessern. **
Top-Angebote
Produkte zum Begriff Kostenstellen:
-
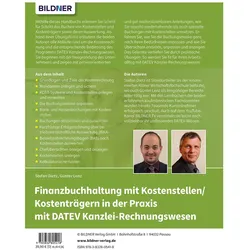
Finanzbuchhaltung mit Kostenstellen/Kostenträgern in der Praxis mit DATEV Kanzlei-Rechnungswesen, Fachbücher von Günter Lenz, Stefan DietzPraxisnahes Buchen von Kostenstellen/-trägern und deren Auswertung Vom Anlegen der Kostenstellen bis zur Chefübersicht im BAB Mit vielen Praxisübungen, Lösungsbuch und Datenbestand zum Download Mithilfe dieses Handbuchs erlernen Sie Schritt für Schritt das Buchen von Kostenstellen und Kostenträgern sowie deren Auswertung. Anhand einer Übungsfirma erläutern die beiden Autoren alle Abläufe rund um die Kostenrechnung und die entsprechende Bedienung des Programms DATEV Kanzlei-Rechnungswesen. Sie beginnen mit der Neugründung des Unternehmens und zeigen mit praxisorientierten und gut nachvollziehbaren Anleitungen, wie Sie sowohl wiederkehrende als auch spezielle Buchungen mit Kostenstellen umsetzen. Erfahren Sie, wie Sie die Buchungsmaske ganz nach Ihren Bedürfnissen anpassen und wie Sie Übersichten erstellen, anpassen und anzeigen. Das Gelernte vertiefen Sie durch praktische Übungen. So werden Sie fit für Ihren Arbeitsalltag mit DATEV Kanzlei-Rechnungswesen! Aus dem Inhalt: - Grundlagen und Ziele der Kostenrechnung - Mandanten anlegen und sichern - KOST-Systeme und Kostenstellen anlegen und verwalten - Die Buchungsmaske anpassen - Bank- und Kassenbuchungen mit Kostenstellen - Buchungen abstimmen und auswerten - Kurzfristige Erfolgsrechnung über betriebswirtschaftliche Auswertung (BWA) - Betriebsabrechnungsbogen (BAB) nach Kostenstellen auswerten - Chefübersichten anlegen und anzeigen - Kostenstellen umlegen - Kalkulatorische Kosten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
-
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **
-
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **
-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
Ähnliche Suchbegriffe für Kostenstellen
-
Hans G Helms: 'Vokale Strukturen' 'Fa:m' Ahniesgwow", 'Golem', 'Konstruktionen' Partituren, Materialien, TondokumenteHans G Helms: 'Vokale Strukturen' 'Fa:m' Ahniesgwow", 'Golem', 'Konstruktionen' Partituren, Materialien, Tondokumente , Hans G Helms hat zwischen 1959 und 1968 drei Sprachkunstwerke geschaf- fen, die zu den fortschrittlichsten ihrer Gattunggehören:"Fa:m'Ahniesgwow", "Golem" und "Konstruktionen" erwei- tern in unterschiedlicher Intensität die phonetischen, semantischen und syn- taktischen Felder der Sprache. Sie bewegen sich in einem "Niemandsland zwischen den Sprachen" und bilden vielstimmige Konstruktionen aus frem- den Sprachen und Sprachverfremdung. 1968 drei Sprachkunstwerke geschaf- fen, die zu den fortschrittlichsten ihrer Gattunggehören:"Fa:m'Ahniesgwow", "Golem" und "Konstruktionen" erwei- tern in unterschiedlicher Intensität die phonetischen, semantischen und syn- taktischen Felder der Sprache. Sie bewegen sich in einem "Niemandsland zwischen den Sprachen" und bilden vielstimmige Konstruktionen aus frem- den Sprachen und Sprachverfremdung. Inklusive 2 CDs mit Tondokumenten von Helms' Kompositionen (66 Minu- ten) und Textdokumenten, darunter Faksimilesvon"Fa:hmAhniesgwow" und weitere Partituren (280 Seiten). Text: Stefan Fricke, Holger Jost, Hans G Helms, Karlheinz Stockhausen, Ferdinand Kriwet, Gottfried Michael Koenig, Mary Bauermeister, Theodor W. Adorno, Klaus Schöning, Helmut Heißenbüttel. , Rück- & Bremsleuchten > Lichter & Leuchten , Erscheinungsjahr: 20240227, Redaktion: Weibel, Peter, Seitenzahl/Blattzahl: 230, Keyword: Hans G Helms; Musik; Performancekunst; Phonetik; Sprachkunstwerke; Sprachwissenschaft; ZKM Karlsruhe; zeitgenössische Kunst, Fachschema: Performance (künstlerisch)~Kunst / Computer, 3D-Art, Medien~Medienkunst~Künstler - Künstlerin~Ausstellungskatalog~Musik~Linguistik~Sprachwissenschaft, Fachkategorie: Electronic Art, Holografie, Videokunst~einzelne Künstler, Künstlermonografien~Ausstellungskataloge, Museumskataloge und Sammlungen~Musik~Sprachwissenschaft, Linguistik, Warengruppe: HC/Kunst/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 252, Breite: 236, Höhe: 17, Gewicht: 886, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schiller, Friedrich von: Kabale und Liebe: Module und Materialien für den LiteraturunterrichtKabale und Liebe: Module und Materialien für den Literaturunterricht , Die Module und Materialien für Lehrerinnen und Lehrer beginnen mit einer tabellarischen Übersicht und einer fachlichen Orientierung zum behandelten Werk. Den Hauptteil bildet die Darstellung des Unterrichts in Modulen, die insgesamt einen vollständigen Unterrichtsgang bieten, sich aber auch einzeln unterrichten und mit eigenem Material kombinieren lassen. Jeder Unterrichtsvorschlag ist mit einem Erwartungshorizont versehen. Alle bewährten Methoden des Literaturunterrichts werden aufgegriffen, im Zentrum steht jedoch die analysierende und deutende Arbeit am Text. Arbeitsblätter (Kopiervorlagen) sowie Klausurvorschläge mit Erwartungshorizonten vervollständigen das Angebot. , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 202001, Produktform: Kartoniert, Titel der Reihe: Schroedel Lektüren#91#, Autoren: Schiller, Friedrich von~Schede, Hans-Georg, Seitenzahl/Blattzahl: 128, Keyword: Lektüren; Deutsch, Fachschema: Deutsch / Lektüren, Interpretationen, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Sprache: Deutsch, Bildungszweck: für die Sekundarstufe I~für die Berufsbildung~für die Hochschule~für die Sekundarstufe II~Für die Gemeinschaftsschule~Für die Kooperative Gesamtschule~Für die Mittelschule~Für die Mittelstufenschule~Für die Oberschule~Für die Realschule~Für die Realschule plus~Für die Regelschule~Für die Regionale Schule / Regionalschule~Für die Sekundarschule~Für die Stadtteilschule~Für die Werkrealschule / Hauptschule~Für das Gymnasium~Für die Hauptschule~Für die Integrierte Gesamtschule~Für das Berufskolleg~Für die Berufsschule~Für die Fachoberschule~Für die Fachschule~Für die Hochschule~11.Lernjahr~12.Lernjahr~10.Lernjahr~13.Lernjahr, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Lektüren, Interpretationen, Fachkategorie: Schule und Lernen: Erstspracherwerb, Thema: Verstehen, Schulform: ABI BER BVZ GYM HOS RES SEK, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schroedel Verlag GmbH, Verlag: Schroedel Verlag GmbH, Verlag: Schroedel Verlag, Länge: 297, Breite: 207, Höhe: 12, Gewicht: 390, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Sekundarstufe II, berufliche Schulen im dualen System, Berufliche Vollzeitschule, Gymnasium, Universitäten/Hochschulen, Realschule, Sekundarschule (alle kombinierten Haupt- und Realschularten), Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,25,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **
-
Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
-
Warum werden Gemeinkosten auf die Kostenstellen verteilt?
Gemeinkosten werden auf die Kostenstellen verteilt, um eine genauere Zuordnung der Kosten zu den verursachenden Bereichen zu ermöglichen. Dadurch wird eine bessere Kostenkontrolle und -transparenz erreicht. Zudem können die Gemeinkosten so fairer auf die verschiedenen Abteilungen oder Produkte verteilt werden, da sie oft von mehreren Bereichen gemeinsam verursacht werden. Dies ermöglicht eine realistischere Kalkulation der Kosten und eine bessere Grundlage für Entscheidungen im Unternehmen. Letztendlich trägt die Verteilung der Gemeinkosten auf die Kostenstellen dazu bei, die Wirtschaftlichkeit und Effizienz des Unternehmens zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.